Top 200 kriptoaktyvų augimas ribotas nepaisant tokenomikos
Rinkos kapitalizacija svertinis Top 200 kriptoaktyvų indeksas nuo 2021 m. spalio pakilo tik apie 5%, nors metinis naujų tokenų tiekimo augimas smarkiai sulėtėjo nuo maždaug 26,5% iki 3,3%. Kripto rinkos analitiko Jamie Coutts analizė rodo, kad Top 200 yra maždaug 35% žemiau ilgalaikio augimo trendo, kuris nuo 2017 m. vidutiniškai siekė apie 35% per metus. Jo darbas parodo, kaip per pastaruosius penkerius metus pasikeitė tokenų išleidimas ir projektų būdai grąžinti vertę turėtojams, tačiau kainų dinamika beveik nepakito.
Santrauka: pagrindinės išvados
- Top 200 kriptoaktyvų indeksas nuo 2021 m. spalio pakilo tik apie ~5%, bet vis dar maždaug 35% žemiau ilgalaikio trendo.
- Metinis naujų tokenų tiekimo augimas sumažėjo nuo 26,5% iki 3,3%, tuo tarpu išmokos tokenų turėtojams padidėjo maždaug penkis kartus.
- Kripto projektai iki 2026 m. rugpjūčio išleido apie 638 mln. USD tokenų supirkimams, palyginti su 545 mln. USD visiems 2025 metams.
- Altcoinų rinkos kapitalizacija nuo birželio pakilo maždaug 45%; iki rugsėjo pabaigos 87% Binance sąraše esančių altcoinų prekiauta virš savo 200 dienų slankiojo vidurkio.
- JAV spot Bitkoino ETF toliau pritraukia didesnes įplaukas nei dauguma kitų kripto fondų; pinigų srautai į Ether ir Solana produktus po stipraus rugsėjo sulėtėjo.
Kaip pasikeitė tiekimo dinamika
Coutts analizė, pagrįsta Bitformance rinkos kapitalizacija svertiniu Top 200 su kasdieniais duomenimis nuo 2017 m. balandžio, naudoja logaritminę-linijinę trendinę liniją, kad iliustruotų rinkos ilgalaikį kelią. Dabartinis 35% atotrūkis rodo, kiek rinkos vertė atsilieka nuo tos istorinės trajektorijos, ir grafiko autorius aiškiai pažymi, kad tai nėra prognozė.
Kelerius metus tokenų išleidimas per emisijas, investuotojų vestingo grafikai ir komandos paskirstymai nuolat kėlė spaudimą tokenų turėtojams. Kaip sako Coutts, "Tiekimas ėdė paklausą", nurodydamas, kaip nuolatinė dilucija priešinosi didėjančiai priėmimo apimčiai ir tinklo naudojimui.
Tačiau po intensyvaus išleidimo laikotarpio tokenomika, atrodo, kinta. Naujo tiekimo augimas sumažėjo iki maždaug 3,3% per metus nuo 26,5% piko metu. Kartu išmokos tokenų turėtojams per deginimus, supirkimus, mokesčių paskirstymus ir sumažintas emisijas padidėjo reikšmingai; pagal tą pačią analizę apie penkis kartus. Coutts apibūdina šį perėjimą kaip ankstyvą "grąžinimo erą" kriptovaliutų sektoriuje.
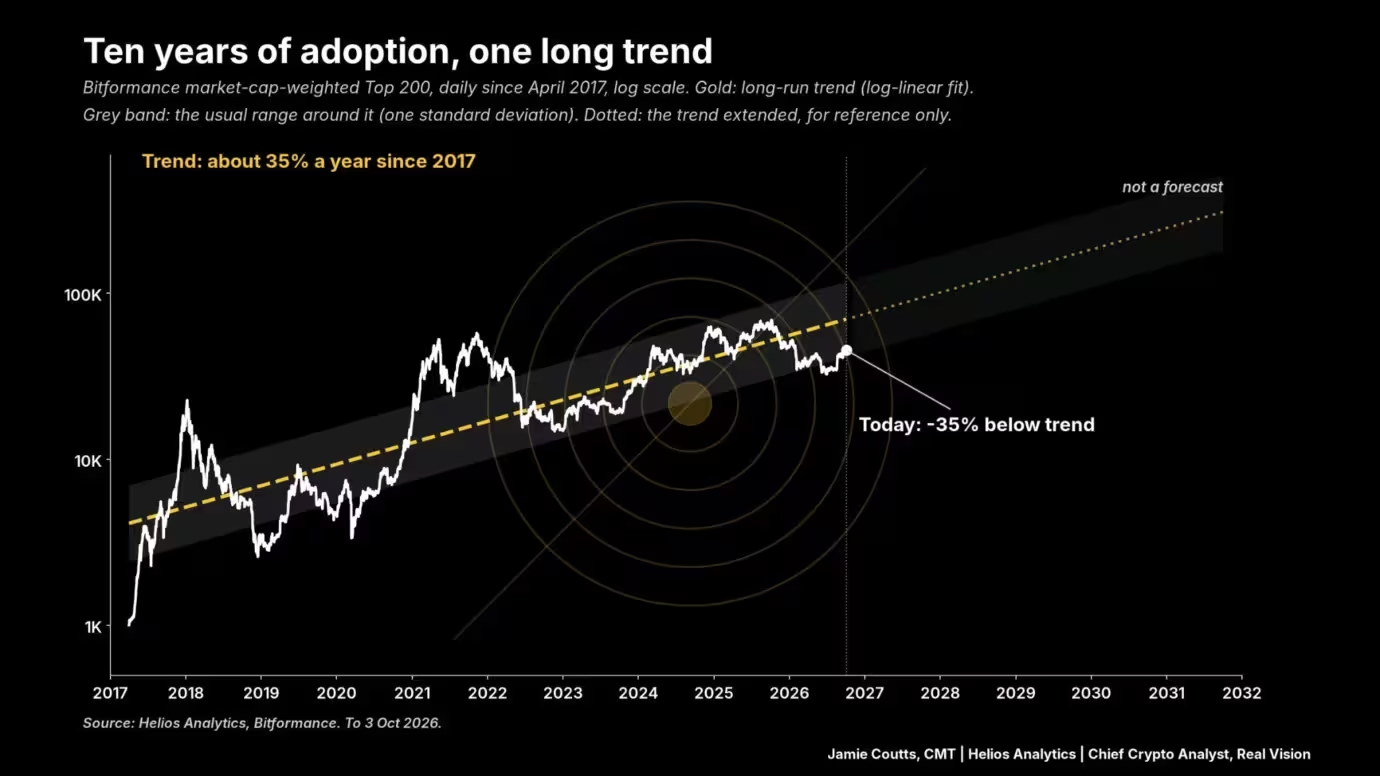
Kriptovaliutų priėmimo tendencija.
Kokie tokenomikos pokyčiai tampa dažnesni?
Žvelgiant į tokenus, kurie nuo 2021 m. bent kartą pateko į Top 100 (iš viso 309 projektų), Coutts nustatė, kad padaugėjo tokenomikos pakeitimų, naudingų turėtojams. Palankūs pakeitimai, tokie kaip tokenų deginimai, supirkimai, protokolo mokesčių paskirstymai ir emisijų mažinimai, padidėjo nuo maždaug 10 tokių sprendimų 2021–2022 m. iki 32 šiandien. Tokie veiksmai sumažina grynąją išleidimą arba nukreipia protokolo pajamas supirkimams ir tiekimo pašalinimui iš rinkų, gerindami paklausos ir pasiūlos pusiausvyrą.
Supirkimai ir pajamomis finansuojami supirkimai: auga, bet yra koncentruoti
Protokolo finansuojami supirkimai išaugo, tačiau tų supirkimų pasiskirstymas yra labai koncentruotas. Allium Labs duomenys, cituojami Financial Times ir anksčiau pateikti ataskaitoje, rodo maždaug 638 mln. USD stebėtų tokenų supirkimų nuo 2026 m. sausio 1 d. iki 2026 m. rugpjūčio 31 d. Palyginimui, visais 2025 m. supirkimų buvo apie 545 mln. USD, o 2024 m. fiksuotų pirkimų suma sudarė tik 366 000 USD.
Du projektai — Hyperliquid ir Pump.fun — sudarė beveik 90% 2026 m. sumos. Hyperliquid nukreipia kvalifikuotus prekybos mokesčius į HYPE pirkimus per Pagalbos Fondą; Pump.fun naudoja savo produktų pajamas PUMP tokenų supirkimams. Kiti protokolai tiria panašias mechanikas: Jito siūlo skirti 100% savo JTX pajamų dalies JTO supirkimams ir deginimams bent iki 2027 m. IV ketvirčio, o BitTorrent liepą pristatė programą, skiriant pajamas iš decentralizuotų paslaugų ketvirtinėms BTT pirkimo ir nuolatiniam deginimui.
Nors supirkimų programos auga, tokenų atrakinti ir silpnesnė paklausa vis tiek gali kompensuoti supirkimų poveikį. Galutinis poveikis priklauso nuo supirkimų masto, protokolo pajamų dydžio ir to, ar tokenai yra perkamai deginami, ar laikomi iždų sąskaitose.
Altcoinų pločiai gerėja, bet pakilimai nevienodi
Paklausa altcoinų srityje atsistatė nuo metų vidurio nuosmukių, tačiau pasirodymai yra nevienodi. Iki rugsėjo 27 d. Total2 (altcoinų rinkos kapitalizacija) padidėjo daugiau kaip 371 mlrd. USD nuo birželio ir pasiekė apie 1,17 trln. USD. CryptoQuant duomenys rodė, kad iki rugsėjo pabaigos 87% Binance sąraše esančių altcoinų prekiauta virš jų 200 dienų slankiojo vidurkio, kas yra reikšmingas poslinkis nuo birželio pabaigos, kai 84% tų monetų buvo žemiau šio slenkamojo vidurkio.
Altcoinų rinkos kapitalizacija per birželį–rugsėjį pakilo maždaug 45%. Bendras atviras susidomėjimas altcoinų perpetual ateities sandoriais netgi viršijo Bitkoino atvirą susidomėjimą rugsėjo pradžioje, pirmą kartą nuo 2024 m. gruodžio, tuo tarpu rinkos kapitalizacija už 10 didžiausių kripto aktyvų augo virš 200 mlrd. USD. Vis dėlto Coutts Top 200 indeksas, apimantis 2021 m. piką, 2022 m. kritimą ir vėlesnį atsitiesimą, yra tik apie 5% virš 2021 m. spalio lygio.
Bitkoino dominavimas ir ETF srautai išlieka svarbia tema
Bitkoinas toliau sudaro reikšmingą rinkos vertės dalį. Spalio 5 d. bendra kripto rinkos kapitalizacija siekė apie 2,98 trln. USD, o Bitkoino dominavimas svyravo ties 57%. CryptoQuant taip pat nustatė, kad akivaizdi Bitkoino paklausa pagerėjo maždaug 81 000 BTC tarp rugsėjo 24 d. ir spalio 1 d., nors paklausos signalas išliko neigiamas bendrai.
JAV spot Bitkoino ETF išlieka pagrindinė institucinių įplaukų paskirtis. Nuo rugsėjo 21 d. iki 25 d. spot Bitkoino ETF sulaukė apie 2,39 mlrd. USD, tuo tarpu Ether ETF pritraukė 689,8 mln. USD, o Solana fondai 188,1 mln. USD. Kitoje savaitėje (provisional rugsėjo 28 d.–spalio 2 d. duomenys) srautai sulėtėjo: BTC produktai gavo 82,9 mln. USD, Ether ETF užfiksavo 118 mln. USD grynųjų ištekėjimą, Solana įplaukos sumažėjo iki 800 000 USD, o Hyperliquid valdomi fondai gavo 3,4 mln. USD.
Šie skaičiai iliustruoja nevienodą investuotojų susidomėjimą skirtingais kripto investicijų produktais tuo metu, kai tiekimo pusės dilucija mažėja. Sumažintas išleidimas mažina naują pardavimo spaudimą, bet tvarus kainos atsitiesimas taip pat priklauso nuo reikšmingos ir nuolatinės paklausos.
Ko stebėti toliau
Pagrindiniai kintamieji, kuriuos verta stebėti, apima tolesnius tokenomikos koregavimus (daugiau deginimų, mokesčių paskirstymų ir supirkimų), tokenų atrakimo grafikų trajektoriją, ETF įplaukas įvairiems aktyvams ir tai, ar mažmeninė bei institucinė paklausa gali išplėsti pakankamai, kad uždarytų 35% atotrūkį iki ilgalaikio trendo. Jei tiekimas išliks ribotas ir paklausa sustiprės, ypač už Bitkoino ribų, rinka gali pradėti atspindėti tokenomikos ir protokolo pajamų modelių pagerėjimą.
Investuotojams ir stebėtojams mažesnės grynosios emisijos, koncentruoti supirkimai ir kintantys ETF srautai sudaro sudėtingą, bet potencialiai palankią aplinką atrinktiems altcoinams ir projektams, turintiems tvarias pajamas arba aiškią tokenų paskirtį. Kaip nurodo Coutts, sunkios dilucijos era gali trauktis ir gali prasidėti laikotarpis, kai tinklai iš tikrųjų grąžina turėtojams, tačiau tai patvirtins tik nuolatinė paklausa, atitinkanti tiekimo pagerėjimus.

Palikti komentarą
Komentarai
Komentarų dar nėra. Būkite pirmas.