Scaramucci vadina dabartinį nuosmukį meškų rinka, bet mato teigiamą pusę
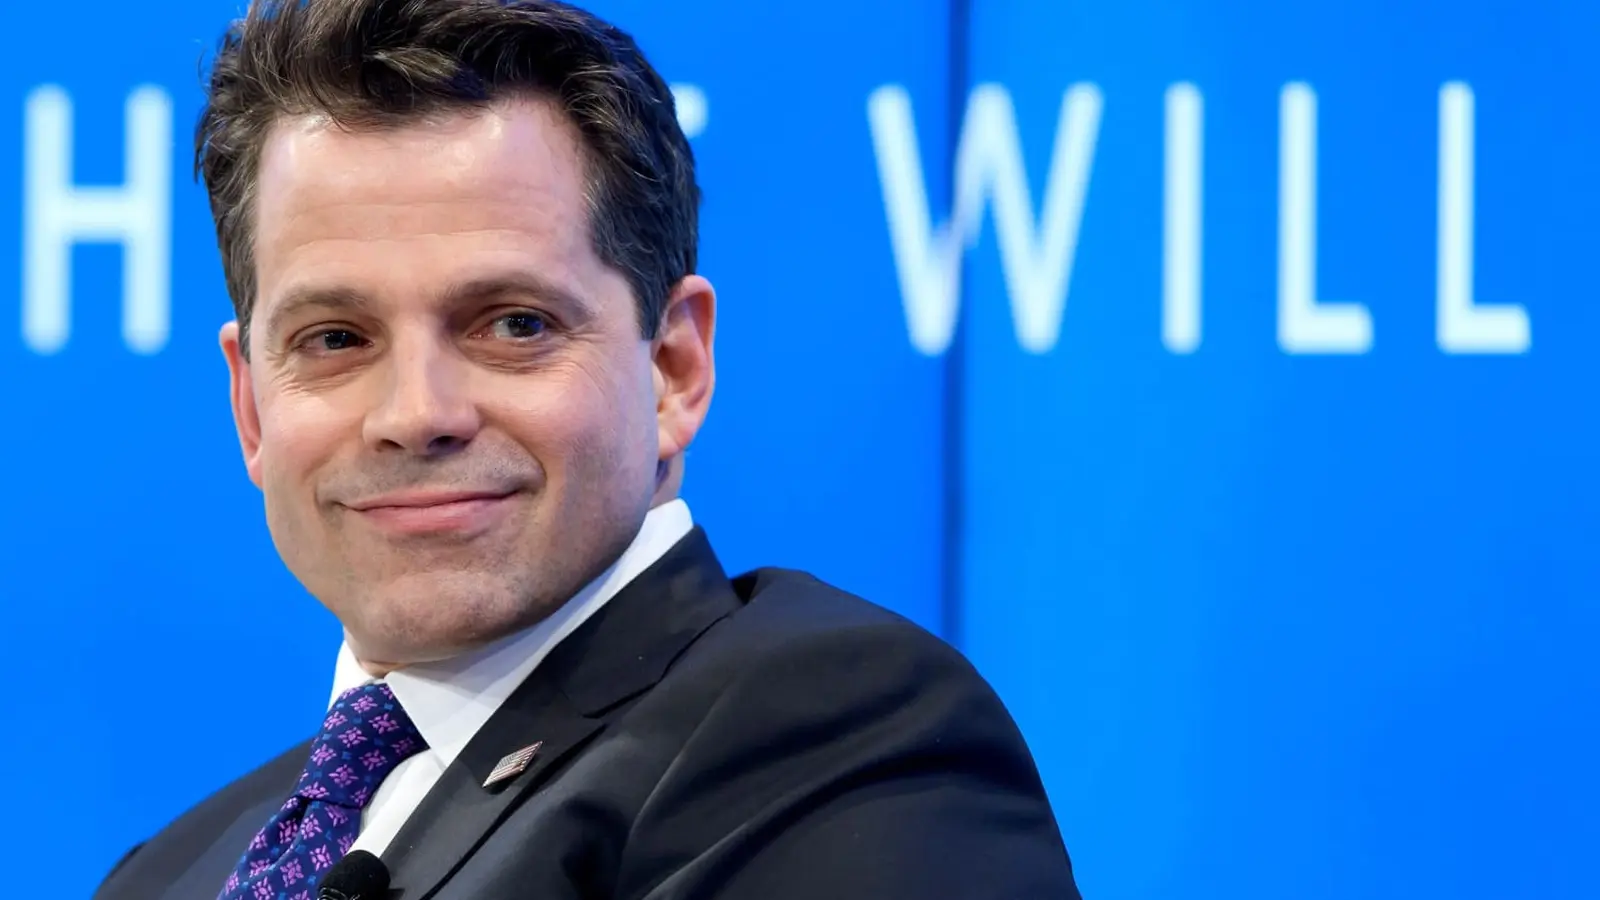
SkyBridge Capital įkūrėjas Anthony Scaramucci CNBC Vajomingo blokų grandinės simpoziume sakė, kad bitkoinas yra meškų rinkoje, tačiau pastaroji korekcija gali turėti konstruktyvų signalą ilgalaikiams investuotojams. Nors BTC smarkiai nuslydo nuo 2025 m. spalio rekordinio lygio, Scaramucci teigė, kad kritimas buvo seklesnis nei ankstesnių ciklų griuvimai ir gali atspindėti stipresnę pamatinę paklausą.
Kaip gilus buvo paskutinis nuosmukis?
Bitkoinas pasiekė viršūnę maždaug ties 126 000 USD 2025 m. spalį ir vėliau, likvidavimo banga birželį 2026 m., smuko žemiau 60 000 USD. Priklausomai nuo biržos ir dienos kainų svyravimų, tai sudarė maždaug 53–55 procentų kritimą nuo piko iki minimumo. Scaramucci apibūdino judėjimą kaip maždaug 55 procentų nuosmukį, pažymėdamas, kad bitkoinas nuo to laiko atsigavo iki maždaug 64 000 USD ir dabar yra maždaug 49 procentais žemiau rekordo.
Jis palygino šį traukimąsi su ankstesnėmis meškų rinkomis, kai bitkoinas įprastai krisdavo apie 75–80 procentų. Tokia santykinė atsparumas, anot jo, gali reikšti didesnį pirkėjų skaičių, gynyboje laikant svarbius palaikymo lygius, palyginti su praeitais ciklais.
Kodėl mažesnis kritimas gali būti svarbus ir kodėl vis tiek reikia atsargumo
Seklesnis traukimasis gali suteikti vilčių, bet tai nėra garantija rinkos dugnui. Scaramucci pabrėžė, kad mažesnis nuosmukis gali rodyti kantrų kapitalą ir institucijų susidomėjimą, tačiau pripažino, jog tai yra jo interpretacija, o ne patvirtintas rinkos indikatoriaus signalas.
Rinkos dinamika, tokia kaip svertas, koncentruotos likvidacijos, makroekonominiai įvykiai ir ETF srautai, vis dar gali sukelti staigų volatilumą. Suspaustas volatilumas ir padidintas svertas didina riziką staigiems judesiams abiem kryptimis, todėl trumpalaikiai rezultatai lieka neaiškūs.

Kapitalo rotacija link dirbtinio intelekto ir jos poveikis kripto srautams
Scaramucci dalį bitkoino vangios kainos veiklos siejo su kapitalo persislinkimu į dirbtinio intelekto akcijas ir susijusias strategijas. Instituciniai ir mažmeniniai srautai nukreipė lėšas į AI orientuotus fondus po bitkoino piko 2025 m., o žinomi turto valdytojai pranešė apie didelius įplaukas į AI produktus, tuo tarpu kai kurie kripto instrumentai patyrė išpirkimus.
Jis taip pat pažymėjo, kad keli viešai prekiaujami bitkoino kasybos operatoriai diversifikavo pajamas, nuomodami duomenų centrų pajėgumus ir siekdami AI aukštos našumo skaičiavimo sutarčių, kai kasybos maržos atvėso. Šis poslinkis pabrėžia, kaip kapitalas ir skaičiavimo ištekliai gali judėti tarp kriptovaliutų kasybos ir gretimų AI infrastruktūros galimybių.
BlackRock srautų duomenys atitiko šią nuomonę, rodydami išskirtines įplaukas į AI fondus po bitkoino rekordo ir palyginti santūrų srautą į spot bitkoino biržoje prekiaujamus produktus. Turto valdytojai neseną BTC silpnumą aiškino kaip deleveridavimo ir laikino srautų dinamikos pasekmes, o ne ilgalaikių fundamentų pokytį.
Institucinės nuomonės prieš rinkos užtikrintumą
Instituciniai vertinimai, įskaitant Scaramucci ir BlackRock nuomones, atspindi profesionalų sprendimus ir duomenimis paremtus stebėjimus, bet negarantuoja ateities kainų pokyčių. Rinkos rezultatai galiausiai priklausys nuo investuotojų paklausos, makro sąlygų, palūkanų normų, sverto spot ir išvestinių priemonių rinkose bei reguliavimo pokyčių skirtingose jurisdikcijose.
Halvingo laiko grafikas ir ketverių metų ciklas
Scaramucci pabrėžė bitkoino ketverių metų emisijos ciklo svarbą savo prognozėse. Po 2024 m. balandžio pusinimo bloko subsidija sumažėjo iki 3,125 BTC už bloką. Kitas pusinimas tikimasi apie 2028 metus, priklausomai nuo blokų generavimo greičio.
Jis teigė, kad būsimasis pusinimas gali sumažinti naują pasiūlą ir palaikyti aukštesnes kainas, prognozuodamas, kad bitkoinas galėtų vėl pakilti virš 100 000 USD po kito pasiūlos sumažėjimo. Jis vengė pateikti tikslius terminus, pripažindamas, kad rinkos gali konsoliduotis arba judėti šonine kryptimi prieš materializuojantis ciklinei atsigavimui.
Pasiūlos veiksniai yra tik dalis vaizdo
Nors pusinimai mažina naują emisiją, kainos formavimasis taip pat priklauso nuo paklausos. Spot ETF srautai, institucinių paskirstymų sprendimai, makro likvidumas ir on-chain elgsena, pvz., ilgalaikių savininkų kaupimas, visi sąveikauja su emisijos grafiku ir lemia trumpalaikę bei vidutinės trukmės kainų dinamiką.
Prieštaros iš ciklų tyrimų ir kapituliacijos signalai
Ne visi rinkos analizės rodikliai rodo artimą poslinkį aukštyn. VanEck atliktas tyrimas nustatė, kad pastaruoju laikotarpiu buvo aktyvūs keli kapituliacijos indikatoriai. Jų testavimas parodė, kad kapituliacijos signalų klasteriai ne visada patikimai lenkia bitkoino bazinį rezultatą trijų–šešių mėnesių laikotarpiais, o pranašumas dažniau matomas per vienerių metų horizontą ribotame imtyje.
VanEck įvertino galimą kaupimosi etapą rugsėjį–lapkritį, bet pabrėžė, kad istoriniai modeliai negarantuoja trumpalaikio pranašumo.
Pagrindiniai lygiai ir trumpalaikės rizikos
Bitkoino gebėjimas išlaikyti ir stiprinti palaikymą virš 64 000–65 000 USD zonos bus svarbus artimiausias testas. JAV spot ETF srautai, išvestinių priemonių svertas, ekonominiai duomenys ir politika gali turėti įtakos kainos krypčiai per artėjančias savaites.
Scaramucci centrinė tezė remiasi santykiniu atsparumu: ši meškų rinka buvo seklesnė nei kai kurie ankstesni ciklai, o tai gali reikšti stipresnį pirkėjų buvimą. Visgi rinka vis dar beveik 50 procentų žemiau savo rekordo ir yra veikiama įprasto likvidumo sukelto šoko, makro poslinkių ir nuotaikų valdomų srautų derinio.
Kripto ir blokų grandinės turto prekiautojams bei investuotojams pagrindinė išvada yra niuansuota: mažesnis nuosmukis gali būti paskata ilgalaikiam kaupimui, tačiau atsargus rizikos valdymas išlieka būtinas dėl tęstinio nepastovumo ir struktūrinės rinkų neapibrėžties spot ETF, išvestinių priemonių ir kasybos ekonomikos srityse.
Palikti komentarą
Komentarai
Komentarų dar nėra. Būkite pirmas.