
4 Minutės
Bitcoin investuotojai susiduria su vidutiniais nerealizuotais nuostoliais, nes on-chain savikaina kyla
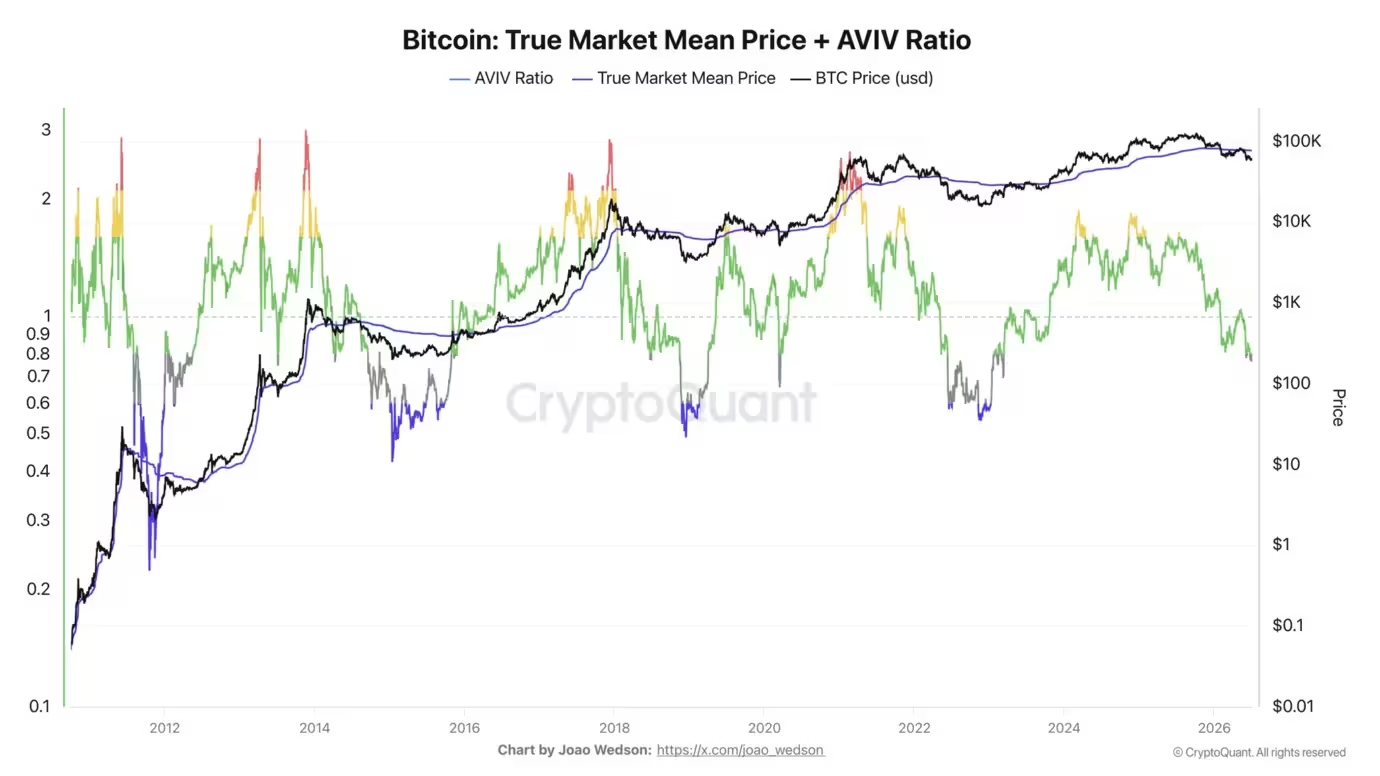
Bitcoin turėtojai šiuo metu vidutiniškai patiria apie 20% nerealizuotą nuostolį, kadangi svarbus on-chain savikainos rodiklis, CryptoQuant True Market Mean (TMM), pakilo iki maždaug $76,700. TMM matuoja aktyviai prekiautų monetų įsigijimo kainą atmetant ilgai neaktyvią ar dalinai pamestą pasiūlą, todėl tai geresnė aktyvių turėtojų savikainos priemonė nei visos tinklo cirkuliuojančios pasiūlos rodiklis.
Spaudos metu, liepos 4 d., Bitcoin kaina siekė apie $62,596, per 24 valandas pakilusi apie 1,67%, tačiau vis dar gerokai žemiau aktyvių turėtojų TMM lygio. Ši atotrūkis palieka daugelį aktyvių investuotojų nuostolinguose pozicijose ir, pasak CryptoQuant analitiko Darkfost, sukūrė psichologinę bei techninę pasipriešinimo zoną maždaug $76,7 tūk. lygyje.
AVIV santykis pabrėžia vertės nuolaidą aktyviems turėtojams
Darkfost atkreipia dėmesį į Active Value to Investor Value (AVIV) santykį, kuris palygina Bitcoin rinkos vertę su aktyvių turėtojų savikaina, kaip dar vieną on-chain signalą, kurį investuotojai turėtų stebėti. AVIV santykis svyruoja maždaug 0,8, tai rodo vertės nuolaidą, palyginti su aktyvių turėtojų savikaina, ir atitinka maždaug 20% vidutinį nerealizuotą nuostolį dabartiniams aktyviems investuotojams.
Istoriniai AVIV rodikliai ankstesniais cikliniais dugnais nukrisdavo iki maždaug 0.5–0.6, diapazono, susijusio su vidutiniais nuostoliais artimesniais 40%–50%. Nors dabartiniai on-chain rodikliai rodo reikšmingus nuostolius ir pardavimo spaudimą aplink TMM, Darkfost teigia, kad rinka dar negrįžo į tuos gilesnius meškų rinkos ekstremumus.
Pasipriešinimas, pardavimo elgsena ir galimas atsigavimas
Analitikai pažymi, kad apie $76,7 tūk. zona anksčiau veikė kaip pardavimo iki lygio, kuriame pasiekiamas nulio pelnas: kai kainos anksčiau artėjo prie šio regiono, daugelis turėtojų mažino ekspoziciją vietoje to, kad laikytų ilgalaikiam pelnui. Toks elgesys sustiprina pasipriešinimą ir gali slopinti impulsą net jei makro sąlygos yra palankios. Vis dėlto Darkfost mano, kad Bitcoin gali neprivalėti iš naujo testuoti giliausių istorinių nuolaidų prieš pradėdamas kitą atsigavimą, iš dalies todėl, kad įsisavinimas ir kapitalo įplaukos šį ciklą buvo stipresnės.
Institucinis paklausimas, ETF srautai ir kapitalas, reikalingas kitai raliui

CryptoQuant platesnė on-chain analizė taip pat parodo, kad siekiant kito reikšmingo Bitcoin ralio gali prireikti žymiai daugiau naujo kapitalo nei ankstesniuose cikluose, galbūt daugiau nei $1 trilijonas, atsižvelgiant į šiandien didesnę turto rinkos kapitalizaciją. Nuo 2022 m. į Bitcoin įplaukė maždaug $697 mlrd., sukurdamos kumulatyvinius prieaugius arti 689%, tačiau šie prieaugiai reiškia mažesnę santykinę grąžą nei ankstesniuose cikluose dėl masto.
Paskutinėmis savaitėmis stebimas institucinio apetito silpnėjimas: keli JAV spot Bitcoin biržoje prekiaujami fondai (ETF) fiksavo nuolatinius grynųjų išteklių nutekėjimus, keliant klausimų, ar naujas institucinio kapitalo grįžimas bus pakankamai greitas, kad paskatintų ryškų kilimą. ETF įplaukos ir nutekėjimai išlieka pagrindiniu trumpalaikės kainos dinamikos ir likvidumo veiksniu.
Korporatyvinės iždai ir pajamų strategijos
Korporatyvinis įsisavinimas toliau vystosi. Dideli viešieji turėtojai su reikšmingais iždais, pavyzdžiui, vienas didelis viešai prekiaujamas korporatyvinis turėtojas sukaupė daugiau nei 847,000 BTC, ieško būdų generuoti likvidumą ar pasikartojančias pajamas be visiško pardavimo. Aptariamos opcionų pagrindu grįstos strategijos ir konservatyvus skolijimas kaip būdai monetizuoti turimus aktyvus išlaikant ilgalaikę ekspoziciją į Bitcoin.
Blokų grandinė, stablecoin'ai ir DI valdomi mokėjimai
Už institucinių iždų ribų, blokų grandinės infrastruktūra ir stablecoin'ai traukia dėmesį įmonių, kuriančių dirbtinio intelekto sistemas. Rinkos dalyviai tikisi, kad ateities mašina-mašinai mokėjimai ir autonominiai DI agentai greičiausiai reikalaus programuojamų mokėjimų grandinių ir prognozuojamo atsiskaitymo, funkcijų, kurias laipsniškai galėtų užtikrinti blokų grandinės mokėjimų sistemos ir stablecoin'ai, nors tokių architektūrų plataus masto įsisavinimas gali užtrukti keletą metų.
Ką turėtų stebėti investuotojai
Prekeiviai ir ilgalaikiai turėtojai turėtų stebėti on-chain indikatorius, tokius kaip TMM ir AVIV santykis, ETF srautų ataskaitas ir korporatyvines likvidumo strategijas, kad įvertintų rinkos įtampą ir galimus posūkius. Nors dabartiniai rodikliai rodo plačius nerealizuotus nuostolius tarp aktyvių turėtojų ir reikšmingą pasipriešinimą apie $76,7 tūk., stipresnis institucinis įsisavinimas ir nauji likvidumo įrankiai galėtų palaikyti atsigavimą negrįžtant prie giliausių istorinių meškų rinkos vertinimų.
Bendrai, on-chain signalai perteikia atsargumą: aktyvių turėtojų savikainos ir AVIV rodikliai yra svarbūs trumpalaikei ir vidutinei kainos dinamikai, nors platesnės įsisavinimo tendencijos toliau stiprina Bitcoin ilgalaikį pasakojimą.

Palikti komentarą
Komentarai
Komentarų dar nėra. Būkite pirmas.