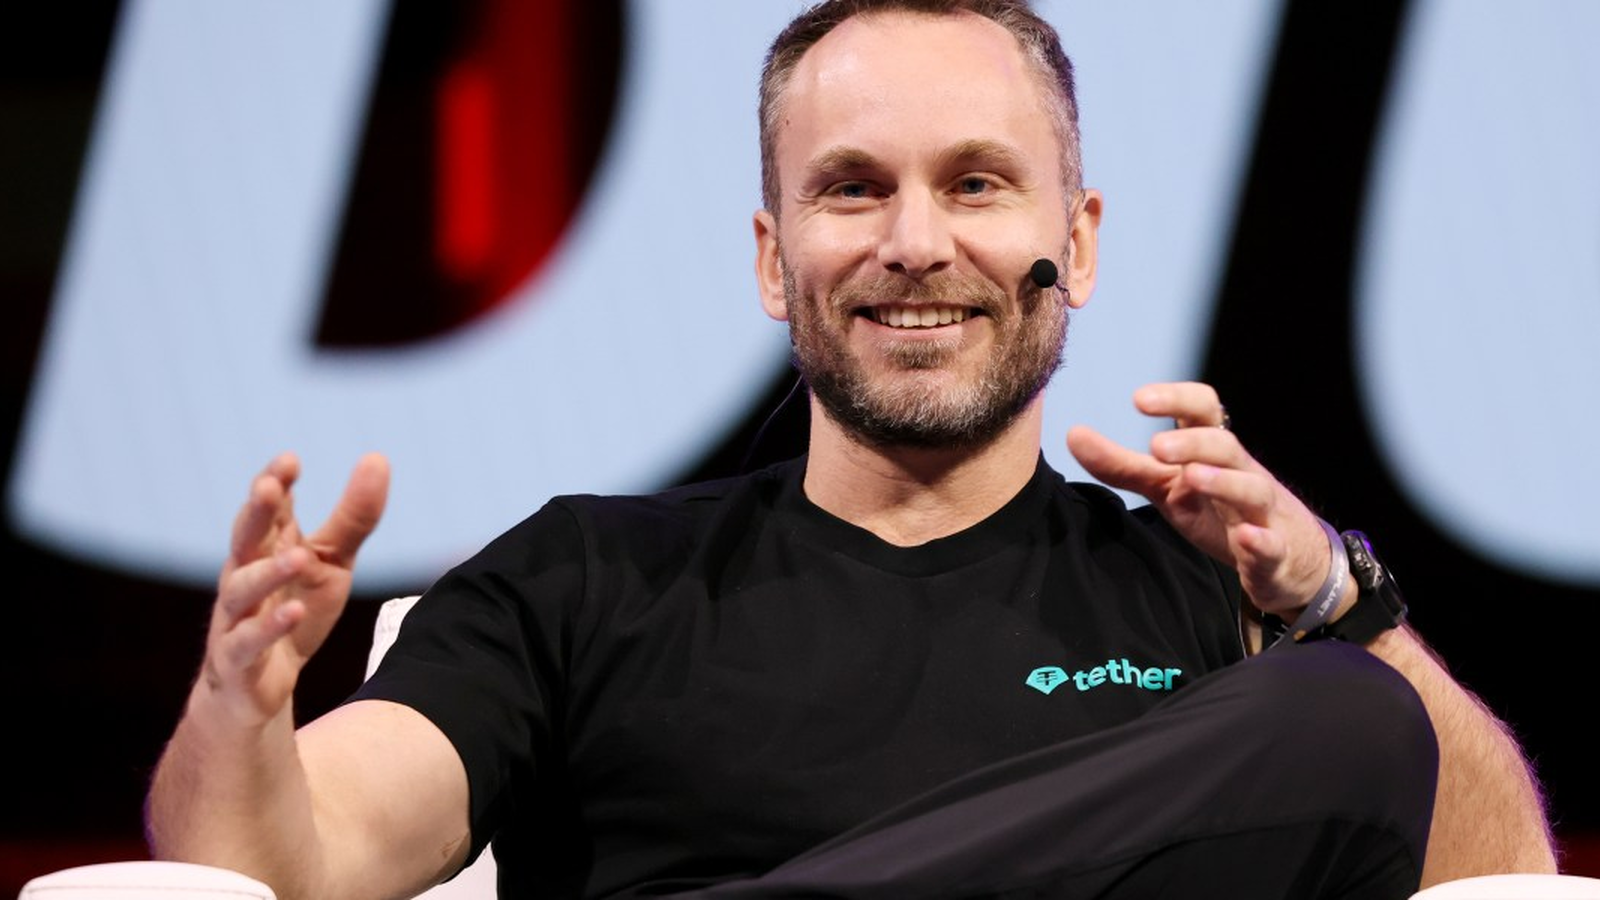
Tether generalinis direktorius Paolo Ardoino viešai prieštaravo Tarptautinių atsiskaitymų banko (BIS) pastarajam pritarimui tokenizuotiems banko indėliams, teigdamas, kad pilnai rezervuotos stabilios monetos yra saugesnė ir skaidresnė alternatyva pinigams, laikomiems pagal dalinį rezervų sistemą. Pokalbis Jackson Hole ekonomikos simpoziume aiškiai paryškino augančią diskusiją apie tai, kaip fiat valiutos vertė turėtų būti atspindėta blokų grandinėse – per bankų išleistus tokenizuotus indėlius, kurie lieka komercinių bankų įsipareigojimais, ar per nepriklausomai išleidžiamas stabilias monetas, užtikrintas likvidžiais rezervais, tokių kaip JAV iždo vertybiniai popieriai.
Ką pasakė BIS
Rugpjūčio 28 d. BIS generalinis direktorius Pablo Hernández de Cos pateikė institucijos argumentus, kodėl tokenizuoti indėliai turėtų būti laikomi pagrindiniu masinių skaitmeninių pinigų modeliu. Jis pabrėžė kelias savybes, kurias, jo nuomone, tokenizuoti indėliai geriau išsaugo nei esamos stabilios monetos: išpirkimo lygumas (redeemability at par), sąveikumas tarp jurisdikcijų ir sistemų, finansinė vientisumas ir pinigų suvereniteto apsauga ekonomijose, kurios kitaip gali patirti skaitmeninę dolarinę priklausomybę.
Hernández de Cos aprašė BIS pageidaujamą modelį, kuriame tokenizuoti indėliai lieka bankų balansuose ir atsiskaitoma per centrinio banko sąskaitas. Tokia konstrukcija, pasak jo, išsaugo pinigų „vieningumą“, užtikrinant, kad skirtingos bankų įsipareigojimų formos galų gale būtų išperkamos pagal centrinių bankų atsiskaitymo mechanizmus. Jis taip pat atkreipė dėmesį į technines ir reguliavimo rizikas, susijusias su viešosiomis blokų grandinėmis: tarp grandinių perkėlimai, tilteliai ir savarankiškos saugyklos (self-custody) piniginės apsunkina sąveikumą ir sunkina vienodą kovos su pinigų plovimu bei terorizmo finansavimo prevencijos taikymą.
Pagrindinės BIS nuogąstavimai
- Išperkamos vertės ir kurso stabilumas: stabilių monetų kursas gali nukrypti nuo dolerio peg krizinių situacijų metu, todėl išpirkimo pagal lygį klausimas lieka neišspręstas.
- Sąveikumas: viešosios blokų grandinės ir tarpgrandininiai tilteliai gali sukelti fragmentaciją ir sudėtingesnį atsiskaitymą.
- Finansinis vientisumas ir kova su neteisėta veikla: plačiai cirkuliuojantys leidiniai atvirose, leidimų nereikalaujančiose tinkluose apsunkina nuoseklų priežiūros taikymą.
- Pinigų suverenitetas: didėjantis dolerio denominuotų stabilų monetų naudojimas už JAV ribų gali susilpninti vietinių pinigų politikos perdavimą.
Ardoino kontraargumentas: rezervai ir saugumas
Ardoino atsakė persvarstant diskusiją apie rezervų sudėtį ir skaidrumą. Jis teigė, kad tinkamai struktūrizuota stabilioji moneta – pilnai rezervuota ir užtikrinta aukštos kokybės likvidžiais aktyvais, pavyzdžiui, JAV iždo vertybiniais popieriais – siūlo indėlininkams aiškesnę ir galbūt saugesnę vertės saugojimo priemonę nei dalinio rezervų sistemos banko indėliai, kurie remia paskolas ir kreditų kūrimą.
Jis uždavė taiklų klausimą: kodėl taupantieji pasirinktų palikti lėšas dalinio rezervų produktuose, jei stabilios monetos gali laikyti rezervus likvidžiuose instrumentuose? Jo nuomone, pilnai rezervuotos stabilios monetos atskleidžia tradicinių bankų finansavimo modelių trūkumus ir suteikia alternatyvą, kuri prioritetu laiko likvidumą ir aiškų aktyvų užtikrinimą.
Rezervų dinamika ginčo epicentre
- Stabilios monetos: išleidžiamos su specializuotais rezervų portfeliais, jos gali laikyti trumpalaikius valstybės vertybinius popierius ir grynųjų pinigų ekvivalentus, dėl ko jų užtikrinimas yra skaidrus ir likvidus.
- Tokenizuoti indėliai: tokenais atstovaujamos lėšos lieka išleidžiančio banko įsipareigojimais ir paprastai toliau remia skolinimą bei balanso veiklą per dalinio rezervų praktiką.
Šis skirtumas nukreipia pagrindinį politikos klausimą: ar geriau saugoti indėlininkus ir išlaikyti sistemos stabilumą – tokenizuoti bankų įsipareigojimai ar nepriklausomai užstatu paremti stabilūs žetonai.
Praktiniai trukdžiai: kurso palaikymas ir sąveikumas
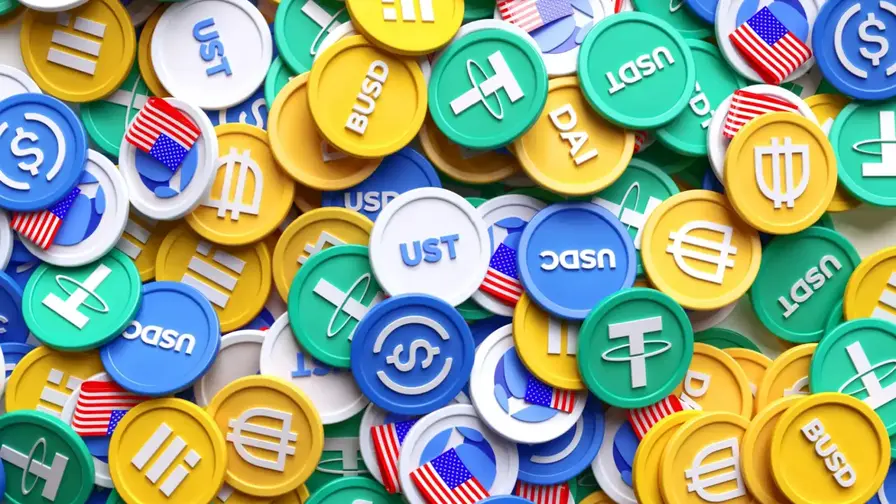
BIS pabrėžė operacinius trukdžius, galinčius paveikti stabilios monetos naudotojus. Pavyzdžiui, laikant USDT ir reikalinga mokėti kontragentui, priimančiam tik USDC, gali prireikti antrinės rinkos konversijos. Likvidumo krizės metu tokie keitimai gali vykti už peg ribų ir sukelti atsiskaitymo riziką. Viešosios blokų grandinių ekosistemos taip pat sukuria fragmentaciją: turtas gali cirkuliuoti keliose grandinėse, todėl perkėlimams tarp tinklų reikia tiltelio arba „wrapped“ versijų. Istoriškai tokie sprendiniai buvo techninės rizikos šaltiniai.
Ardoino atsako, kad tai sprendžiamos inžinerinės ir rinkos likvidumo problemos; jis pabrėžia politikos reikšmę rezervų kokybei ir skaidrumui. Diskusija taip pereina tarp operacinio sąveikumo ir pačios užtikrinimo aktyvų sudėties.
Tokenizuoti indėliai žengia į bankinį sektorių
Pagrindiniai bankai aktyviai testuoja tokenizuotus indėlius ir bendrų tokenų tinklų sprendimus. JPMorgan Chase, Bank of America, Citigroup ir Wells Fargo kuria Clearing House depozito žetono iniciatyvą, skirtą programuojamai iždo valdymui ir tarpvalstybiniam likvidumui korporatyviniams klientams, siekiant pradinio diegimo 2027 metais. Tuo tarpu SWIFT paleido blokų grandine pagrįstą bendrą apskaitos sistemą su kelių pasaulio bankų grupe, kad būtų galima 24/7 tarpvalstybiniams atsiskaitymams naudojant tokenizuotus banko įsipareigojimus.
Kai kurios iššūkių priemonės bando sujungti abu modelius. Custodia Bank ir Vantage Bank testuoja dvigubos paskirties žetoną Ethereum tinkle: Hazel tinklo ribose žetonas elgiasi kaip banko indėlis, bet perkeltas už tinklo ribų jis gali veikti kaip stabilioji moneta. Ši hibridinė koncepcija siekia suderinti balanse traktuojamą indėlį su užrašų (off-ledger) perkeliamumu.
Sąveikumas ir leidimų sistemos
Hernández de Cos pripažino, kad tokenizuoti indėliai turi neišspręstų problemų: dar nėra visiškai sąveikaus, daugiabankinio ir tarpjurisdikcinio ekosistemos. Daugelis esamų įgyvendinimų yra leidimų paremtos sistemos, kilę klausimai dėl atvirumo, konkurencijos ir kiek tam tikros architektūros gali praktiškai priminti bankų išleistas stabilias monetas.
Reguliavimo ir politinės reikšmės: indėlių nutekėjimas ir skolinimas
Šio politikos ginčo reikšmė yra didelė, o JAV politikai tampa vis labiau įsitraukę. Bankų asociacijos lobuoja už stabilios monetos paskatų mechanizmų ribojimą rengiamuose teisės aktuose, teigdamos, kad dosnūs atlygio ar paskatų programos stabilios monetos likučiams gali nutekinti indėlius iš tradicinių bankų. Tokie pinigų judėjimai gali sumažinti bankų skolinimo pajėgumus, ypač bendruomeninių bankų, kurie remiasi stabiliu indėlių pagrindu kreditų finansavimui.
Citigroup generalinė direktorė Jane Fraser ir kiti bankų vadovai įspėjo, kad išplitus stabilios monetos paskatoms bankų finansavimo kaštai gali padidėti ir tai apribotų kredito prieinamumą. Ši argumentacija atsispindi ir teisėkūros diskusijose dėl Digital Asset Market Clarity Act bei ankstesnių GENIUS Act nuostatų, kurios riboja tiesioginius palūkanų mokėjimus išlaidų stabilių monetų leidėjų, bet leidžia trečiųjų šalių atlygius priklausomai nuo programos struktūros.
Hernández de Cos pridėjo makroekonominį aspektą Jackson Hole: jei stabilios monetos leidėjai laiko rezervus iždo vertybiniuose popieriuose, tai gali slopinti suverenių šalių skolinimosi kaštus. Priešingai, indėlių perėjimas iš komercinių bankų gali padidinti bankų finansavimo sąnaudas ir galiausiai pakelti skolinimosi kaštus namų ūkiams ir įmonėms.
Ardoino tą patį lėšų judėjimą įvardijo kaip rinkos korekciją: jei visuomenė mano, kad stabilios monetos yra saugesnė turto klasė, taupymas stabiliose monetose yra racionalus finansinis elgesys. Jis apibūdino dabartinį laikotarpį kaip eksperimentinę fazę, kurioje naudotojai, rinkos ir reguliuotojai parodys, kurie instrumentai geriausiai atlieka mokėjimų, taupymo ir tarpvalstybinio verslo funkcijas.
Pasaulinis priėmimas ir USDT panaudojimo atvejai
USDT išlieka didžiausia stabilioji moneta pagal cirkuliaciją ir sulaukia reikšmingo priėmimo už JAV ribų, ypač regionuose, kur prieiga prie JAV dolerių ar tradicinės bankininkystės yra ribota. Ardoino pozicionavo Tether tiek kaip dolerio denominuotą taupymo priemonę, tiek kaip mokėjimų kanalą gryninimams ir prekybai besivystančiose rinkose. Tether investicijos, įskaitant gegužės mėn. dalį remittance platformos LemFi, iliustruoja strategiją stiprinti USDT vaidmenį tarpvalstybiniuose koridoriuose Afrikoje ir Azijoje.
Tačiau BIS įspėjo, kad auganti priklausomybė nuo dolerio denominuotų stabilų monetų užsienyje gali kelti rizikų pinigų suverenitetui ir vietinės politikos perdavimui, tai dažnai vadinama skaitmenine dolarinės priklausomybės rizika.
Panaudojimo įtampa: mokėjimai vs pinigų politika
- Naudotojams: stabilios monetos gali suteikti patogias tarpvalstybines mokėjimų galimybes, greitą atsiskaitymą ir prieigą prie dolerio likvidumo.
- Politikos formuotojams: plačiai paplitęs išorinis dolerio pagrindu veikiančių stabilių monetų naudojimas gali komplikuoti vietinį pinigų kontrolės ir finansinės stabilumo mechanizmą.
Ką tai reiškia toliau
Ginčas tarp stabilių monetų leidėjų ir bankų sektoriaus nulems reguliavimo sprendimus ir infrastruktūros pasirinkimus artimiausiais metais. Keletas scenarijų atrodo tikėtini:
- Koegzistavimas: tokenizuoti indėliai aptarnaus masines mažmenines operacijas reguliuojamose bankų ekosistemose, tuo tarpu stabilios monetos tarnaus specializuotiems mokėjimams, gryninimams ir rinkoms, kur dolerio prieiga ribota.
- Konvergencija: hibridiniai modeliai ir pagerinti sąveikumo sluoksniai gali sumaišyti ribas tarp balanse traktuojamų tokenizuotų indėlių ir balanso neapimančių stabilų monetų.
- Konkurencija ir migracija: jei naudotojai prioritetą teiks rezervų skaidrumui ir likvidumui, aukštos kokybės rezervais užtikrintos stabilios monetos gali užimti didesnę dolerio denominuotų taupymo ir mokėjimų dalį.
Politikos formuotojams reikės subalansuoti vartotojų apsaugą, kovos su neteisėta veikla priemones, pinigų suverenitetą ir finansinį stabilumą, tuo pačiu skatinant inovacijas blokų grandine pagrįstuose mokėjimuose. Techniniai sprendimai (geresni tilteliai, tarpgrandininiai standartai) ir atskleidimo taisyklės (rezervų auditas, skaidrumo reikalavimai) greičiausiai taps centriniu bet kokio tvaraus sprendimo elementu.
Išvada
Jackson Hole pokalbis tarp BIS vadovybės ir Tether generalinio direktoriaus pabrėžia lemiamą politikos ir rinkos momentą. Iš esmės ginčas sukasi apie pasitikėjimą: ar tokenizuoti banko įsipareigojimai gali pasiūlyti tokią pačią aiškumą ir saugumą kaip pilnai rezervuotos stabilios monetos, ar stabilios monetos atskleidžia tradicinės bankininkystės sistemines silpnybes, į kurias verta atkreipti reguliatorių dėmesį? Kadangi tokenizacija, skaitmeniniai mokėjimai ir stabilių monetų priėmimas spartėja, dabar priimti dizaino sprendimai nulems, kaip fiat pinigai bus atstovaujami ir perkelti blokų grandinėse ateinančius metus. Reguliuotojai, bankai, stabilių monetų leidėjai ir kūrėjai visi turės lemiamą vaidmenį formuojant tą ateitį.
Palikti komentarą
Komentarai
Komentarų dar nėra. Būkite pirmas.